

Седмичен анализ за зърно: 5 – 11 март
Новата съвместна рубрика на Агровест и експертите от „Контент Агро“ ще ви информира на седмична база за последните тенденции по местните пазари и международните борси.
По отношение на международната дипломация седмицата беше много противоречива, което се отрази и на световните борси и пазари. Темата с митата за Китай, Мексико и Канада от страна на САЩ срина всички пазари, от двете страни на океана.
Освен селскостопанските продукти, световната икономика е загрижена от тази търговска война с риск от засягане на американския растеж, растежа на целевите страни и в крайна сметка – спад за глобалния растеж. В този контекст, вече сме свидетели как основните фондови пазари, петрола и долара поемат в низходяща посока.
В страната, земеделското министерство подготвя проект на решение на Министерски съвет за договаряне на средства в бюджета по последния целеви прием по подмярката за преработка (4.2). Според аграрния министър Георги Тахов финансирането ще бъде осигурено чрез спестявания по Програмата, което ще позволи оптимално усвояване на ресурса.
От 2015 до 2024 г. по едни от най-популярните възможности за подпомагане – подмерки 4.1 и 4.2 от ПРСР са подадени над 10 000 проектни предложения. Така, над 2 млрд. лв. са насочени към 4 000 земеделски стопанства и преработвателния сектор.
„Тази година постигнахме и друга голяма цел – кампанията по директните плащания през 2025 г. да стартира през март, да приключи без удължаване до 9-ти юни, и това да позволи своевременно извършване на проверките и старт на разплащанията“, обяви още министър Тахов.
Над 1000 производители на царевица вече са подали заявления за подпомагане по стартиралия във вторник (4 март) прием по кризисния резерв на ЕС за сушата през 2024 г., в рамките на определения за България бюджет от 10 900 000 евро чрез Европейския фонд за гарантиране на земеделието.
В Европа, натискът върху продуктите на Euronext остава (фиг.1). Причината е скокът на евро/долар, който надхвърля 1.0800 за първи път от 4 месеца. Сравнено с миналия петък, котировките са се повишили с 4,4%, което превръща седмицата в една от най-силните за битката евро/долар през последните 5 години.
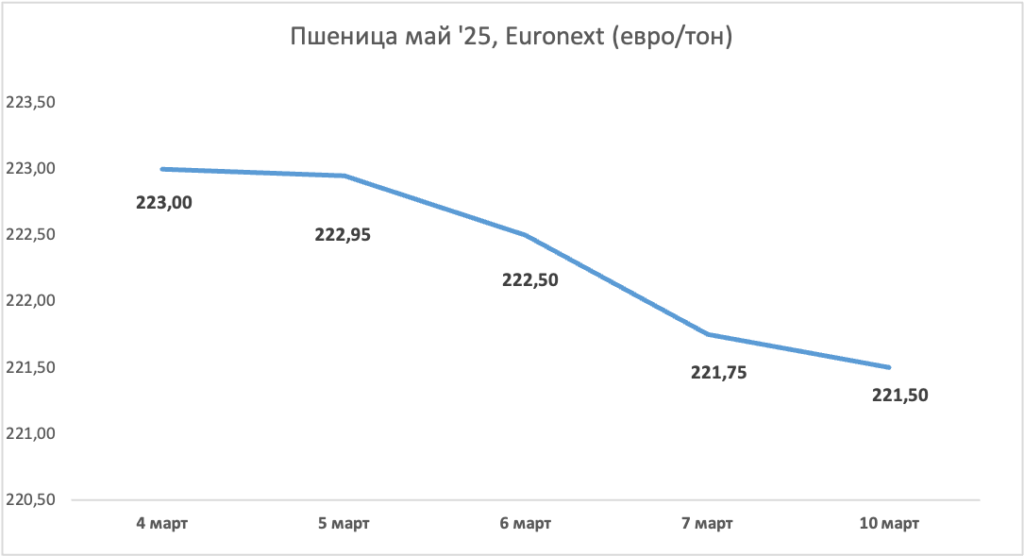
Слабостта на долара се превърна в подкрепящ елемент за американските суровини, подобрявайки конкурентоспособността им спрямо Европа.
Така, от началото на настоящия сезон страните от ЕС са изнесли 14,7 млн. тона пшеница и продукти от нея, което е с 36% по-малко от същия период на миналата година. По-специално, износът на хлебна пшеница е намалял с 37%, а на брашно – с 30%. От друга страна, доставките на твърда пшеница се увеличават с 2%.
Сред страните от ЕС Румъния стана лидер по износ, след като до момента експортира 4 милиона тона мека пшеница и 113 хиляди тона твърда пшеница, следвана от Литва (2 милиона тона).
Основните вносители на европейската мека пшеница са Нигерия (2,1 млн. тона), Мароко (1,6 млн. тона), Великобритания (1 млн. тона), Алжир и Египет (с по 1 млн. тона всяка). Основните купувачи на твърда пшеница са Тунис (181 хил. тона) и Алжир (113 хил. тона).
През океана, след низходящата тенденция, наблюдавана повече от седмица, цените в Чикаго успяха да сложат край на негативния тренд (фиг.2). Продължаващите преговори между Съединените щати и Канада, както и между САЩ и Мексико, дават необходимата увереност на американските оператори.
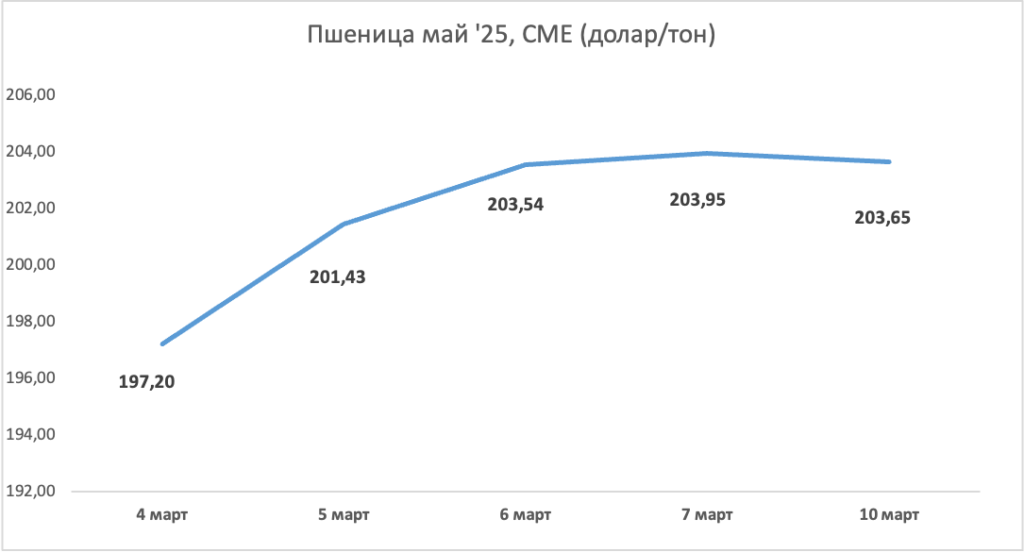
Така, скокът в края на седмицата обхвана всички пазари, независимо дали са акции, стоки или зърнени храни. Единственото изключение е за петролът, поради увеличеното производството, предвидено от членовете на ОПЕК+.
В създалият се хаос след обявяването на митата, масовите ликвидации на позиции в Чикаго започнаха да дърпат пазара все по-надолу, но това не е краят – волатилността не е казала последната си дума, тъй като митата са замразени за още един месец.
В региона на Черно море, според актуалните прогнози износът на пшеница от Русия през настоящия селскостопански сезон (1 юли 2024 г. – 30 юни 2025 г.) може да намалее до 40-41 милиона тона, съобщиха от аналитичния център на Русагротранс.
По актуализираните данни за февруари Русия е изнесла около 1,95 млн. тона пшеница, което е рекордно ниско ниво за този месец за последните пет години. Обемът на износ на пшеница през март се оценява на 1,5-1,6 млн. тона, което пък ще бъде рекордно ниско ниво от четири години насам.
„Запазването на сегашния темп определя ситуация, при която износът на пшеница до края на сезон 2024/2025 г. (като се вземе предвид износът за страните от ЕАЕС) може да падне до 40-41 милиона тона (предишната прогноза беше 42 милиона тона), а в рамките на квотата от 10,6 милиона тона от средата на февруари до юни 2025 г. – не повече от 7 милиона тона или 66% от квотата може да бъде изнесена“, се казва в доклада.
„Основните причини за спада са отрицателната доходност за износителите на фона на трайно високите цени на предлагане в страната и възобновяването на спада на цените на пшеницата на външния пазар“, посочват от аналитичния център.


