

Седмичен анализ за цените на зърното: 3 – 9 декември
Новата съвместна рубрика на Агровест и експертите от „Контент Агро“ ще ви информира на седмична база за последните тенденции по местните пазари и международните борси.
Цените на зърнените култури по европейките борси продължават с пореден период на нестабилност, на фона на силното евро и активна конкуренция. Това наложи корекции за европейския произход, както към руските и украинските цени, така и към по-далечните пазари от Южното полукълбо, най-вече Аржентина.
В страната, изпълнителният директор на Държавен фонд “Земеделие” Ива Иванова даде силна заявка, обещавайки държавата да извърши разплащанията по 25 интервенции до края на месеца.
“До момента по всички схеми и интервенции за 2025-а година сме разплатили близо 2,4 милиарда лева. Съгласно Индикативния график за директните плащания, сме предвидили амбициозната задача да разплатим до края на декември общо 25 интервенции”, каза Иванова и добави, че предстои да се плати и Основното подпомагане на доходите за устойчивост. “Предвиждаме това плащане да бъде извършено до 10 декември”, конкретизира тя.
По линия на директните плащания до края на годината по 23 интервенции ще се изплатят близо 1 милиард лева. “Като тези, които са свързани с обвързаната подкрепа за животини, ще бъдат разплатени през следващата седмица”, добави Иванова.
От ДФЗ увериха, че работят по ускоряване на административните процеси, за да достигнат средствата до стопаните в рамките на посочените срокове. Очаква се плащанията да донесат така необходимия финансов ресурс в края на годината, особено в трудната икономическа среда, в която функционира секторът.
В Европа, цените на борсата в Париж преминаха в низходяща посока, под натиска на засилващото се евро(фиг.1).
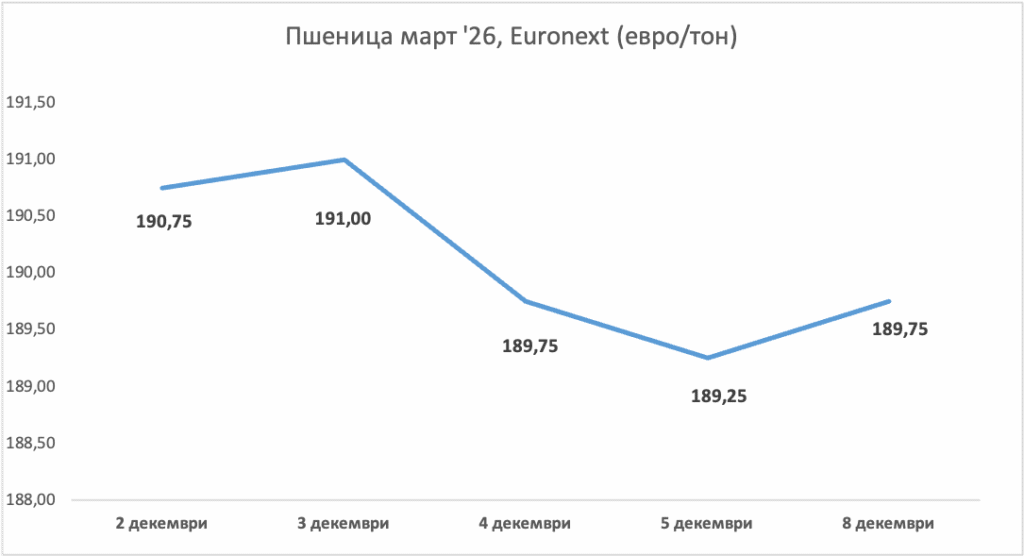
Въпреки това, търговията в Париж остана оживена поради изтичането на декемврийския контракт.
В международен план, цените на пшеницата получават подкрепа и от мащабните покупки на Алжир. Според търговци, Алжирската междупрофесионална служба за зърнени култури (OAIC) е закупила вчера между 800 000 и 900 000 тона пшеница, като доставките са планирани през целия февруари.
Търгът е бил с опционален произход, но се говори, че черноморската пшеница вероятно е отстъпила значителен дял в полза на много конкурентната аржентинска пшеница.
Участници на пазара коментират, че френските оферти са останали в неизгодно положение по дипломатически причини, въпреки теоретичната им конкурентоспособност.
Френската пшеница, достигна моментни нива от около 224 долара/тон FOB Руан, се бори да поддържа конкурентоспособността си, залагайки на купувачи предимно от европейските страни.
Пазарът на растителни масла също остава под натиск, породен от несигурността относно бъдещото развитие на цените, въпреки че фундаменталните показатели сочат спад в търсенето. Търговците, обаче остават на противоположно мнение, надявайки се на по-високи цени поради намаленото предлагане на слънчогледово масло.
Цените на слънчогледовото масло в Украйна останаха стабилни на 1230 долара/тон, с нарастващо предлагане от производителите.
Цените на рапичното масло в ЕС бяха между 1260 и 1265 долара/тон FOB Нидерландия, на фона на по-високата прогноза за австралийската реколта.
През океана, основно политически фактори и производствени данни станаха причина за спад в цената наамериканската пшеница (фиг.2).
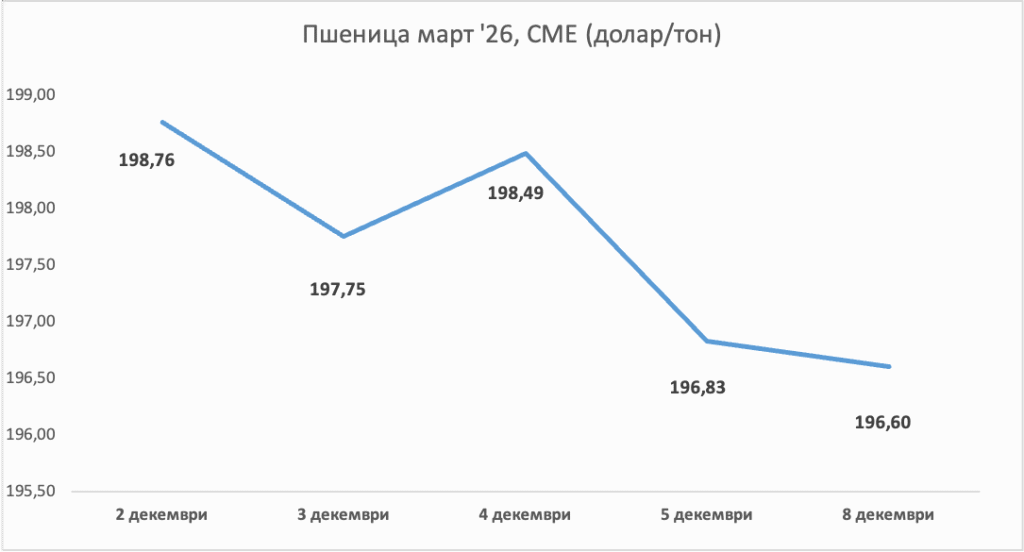
Търсенето на транспорт за зърно в САЩ остана силно през цялата 2025 г., като превозите на зърно с баржи и железопътни вагони достигна нива, над средните за предходните три години, пише в Доклада за транспорт на зърно (GTR) от 4 декември на Министерството на земеделието на САЩ (USDA).
Железопътните превози на зърно са били над средните нива през по-голямата част от годината. През последните 12 седмици вагоните със зърно са отчели ръст от 9% над средните стойности.
Общото количество превози на зърно с баржи от началото на годината до момента е нараснало с 13% до 29,7 милиона тона и е с 10% повече от средното. Обемите на превозена с баржи соя и пшеница бяха под средните, но ако последните покупки от Китай се материализират, те ще повишат търсенето на този вид транспорт.
В своя декемврийски доклад Австралийското бюро по селскостопанска и ресурсна икономика и науки (ABARES) повиши прогнозата си за производство на пшеница до 35,6 милиона тона, което е с 1,5 милиона тона повече от реколтата през предходния сезон.
Аржентинската зърнена борса в Буенос Айрес също увеличи прогнозата си за реколтата от пшеница до рекордните 25,5 милиона тона, поради по-високи от очакваните добиви в някои региони. Това е с 6,9 милиона тона повече от миналия сезон.
Тази ситуация оказва натиск върху котировките на пшеницата на световния пазар. В същото време, въпреки рекордната реколта, участниците на пазара отбелязват, че от местните полета се жъне много пшеница с ниско съдържание на протеини (около 9%-10%), което е значително под аржентинския стандарт за износ от 11,5%.
В региона на Черно море Русия официално обвини Украйна, че е отговорна за посегателството върху кораби и заплашва да наруши морското движение. Това беше достатъчно, за да накара финансовите оператори да намалят някои от късите си позиции и да се утвърди нова рискова премия на пазара.
Последните събития накараха Турция отново да заговори за организиране на коридор за сигурност, който да позволи на военни кораби да ескортират граждански кораби. Турското министерство информира, че танкерът Midvolga 2, пътуващ от Русия за Грузия, превозващ товар слънчогледово олио, е бил атакуван на 80 мили от бреговете на Турция.
По отношение на експортния пазар, Министерството на земеделието обяви, че износните мита за руска пшеница, ечемик и царевица ще бъдат нулеви от 10 декември. Новите ставки ще са валидни до 16 декември включително.
Припомняме, че налогът върху пшеницата беше 8,9 рубли на тон през предишния период, докато ставките за ечемик и царевица бяха нулеви.
Митата са базирани при индикативни цени от 226,10 долара на тон за пшеница спрямо 227,30 долара на тон през предишния митнически период, 213,60 долара на тон за ечемик спрямо 210,80 долара на тон и 208,50 долара на тон за царевица спрямо 211,80 долара на тон.


